L'autofattura che più spesso ti capiterà di emettere con AlfaDocs è quella per l'acquisto di servizi dall'estero (TD17) >>> clicca QUI per la guida <<<
Ci sono però altre tipologie di autofatture e integrazioni che potete creare.
⚠️ Ricordati di selezionare come direzione della fattura "in entrata" e "altro" come tipo di fattura, in modo che appaia il menù a tendina da cui scegliere il TD di riferimento.
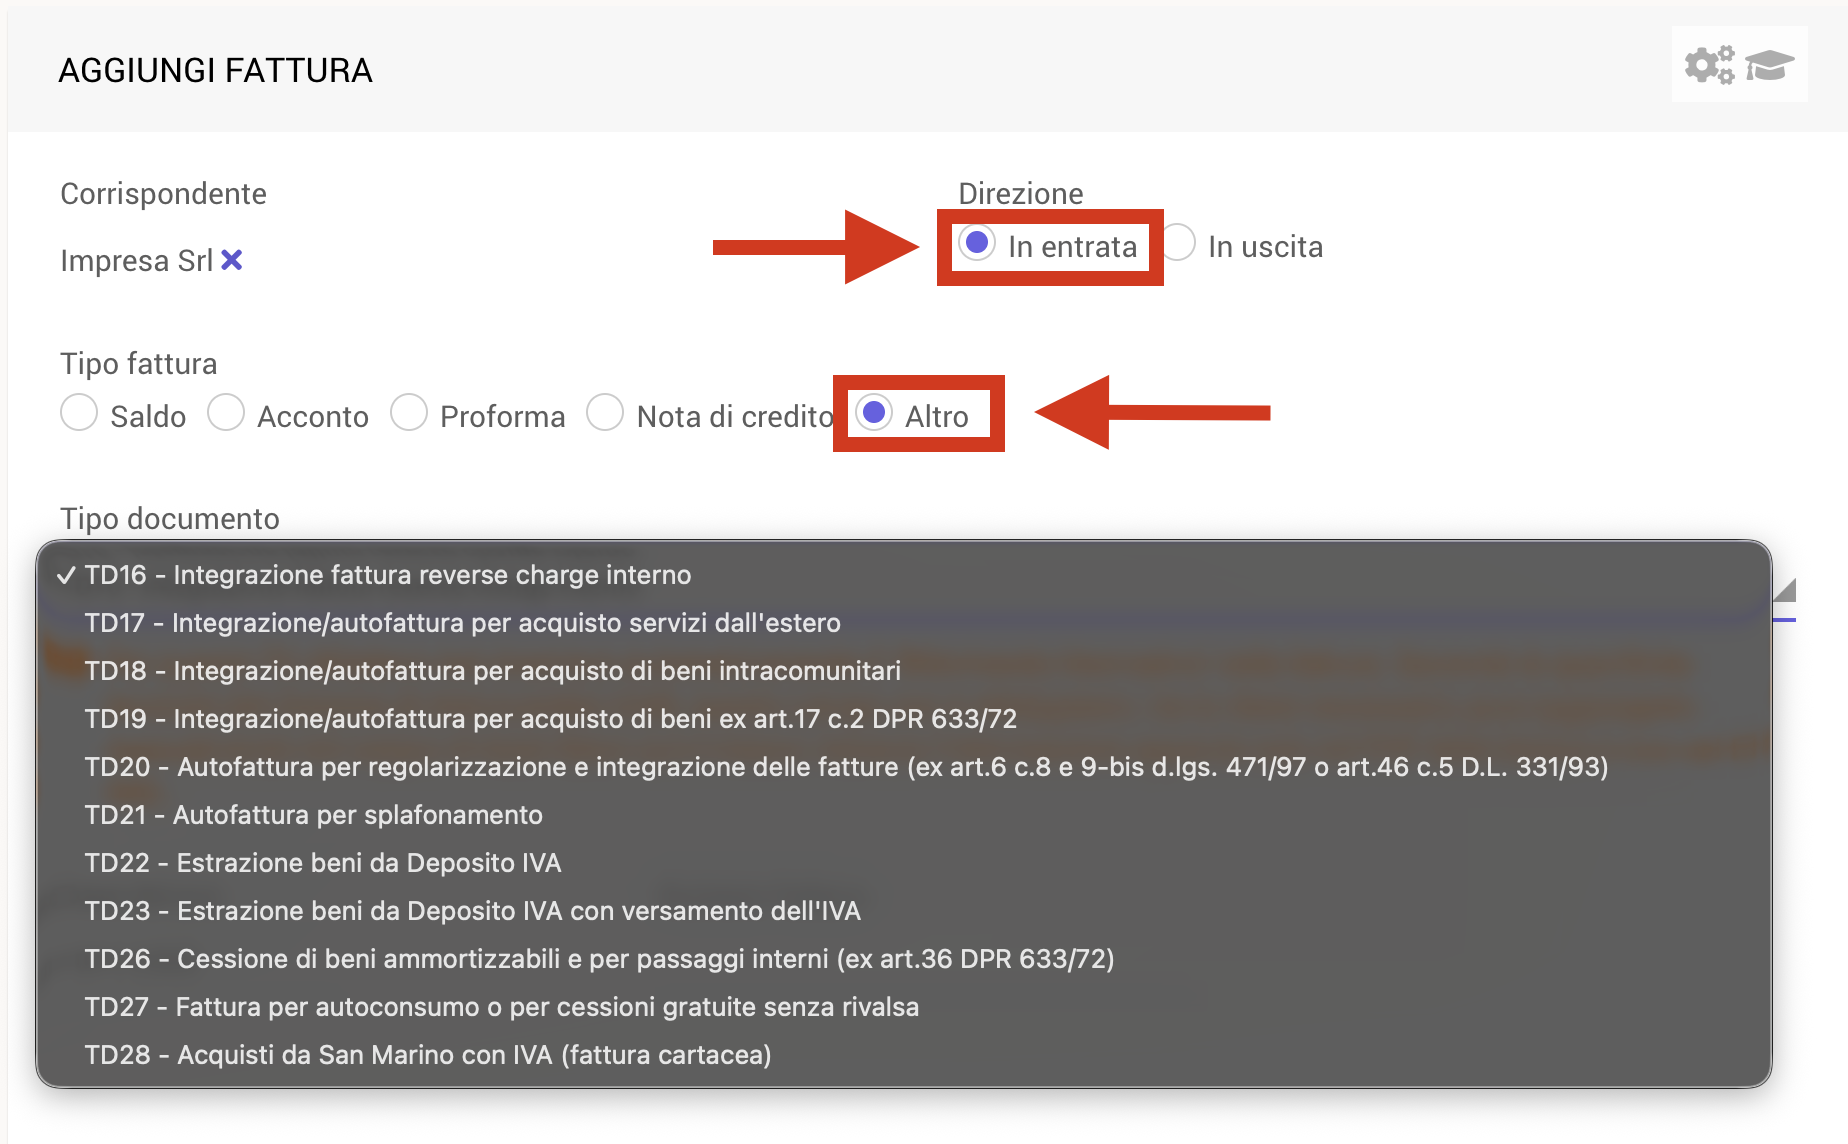
Ecco quali codici TD puoi utilizzare oltre al TD17.
-
TD16 - Integrazione fattura reverse charge interno: Questo codice si usa per integrare una fattura ricevuta da un fornitore italiano che non ha applicato l'IVA, in quanto l'operazione rientra nel regime del reverse charge interno. Il cliente deve emettere un'autofattura o integrare il documento ricevuto per calcolare e versare l'IVA.
-
TD18 - Integrazione/autofattura per acquisto di beni intracomunitari: Questo codice si applica all'acquisto di beni da un fornitore all'interno dell'Unione Europea. L'operazione richiede l'integrazione della fattura ricevuta per applicare l'IVA italiana, secondo le regole del meccanismo intracomunitario.
-
TD19 - Integrazione/autofattura per acquisto di beni ex art.17 c.2 DPR 633/72: Simile al TD16, ma è specifico per gli acquisti di beni (ad esempio rottami, oro industriale) per i quali il fornitore non applica l'IVA, in quanto rientrano in specifiche casistiche di reverse charge definite dall'articolo 17 del DPR 633/72.
-
TD20 - Autofattura per regolarizzazione e integrazione delle fatture: Questo codice si usa per correggere errori nella fatturazione, come l'omissione di una fattura ricevuta, o per regolarizzare operazioni per cui è stata emessa una fattura errata. È un'autofattura per regolarizzare la propria posizione IVA.
-
TD21 - Autofattura per splafonamento: Si utilizza quando un esportatore abituale supera il plafond di acquisti in sospensione d'imposta (senza IVA) che gli è stato assegnato. In tal caso, l'azienda deve emettere un'autofattura per versare l'IVA relativa agli acquisti che eccedono il plafond.
-
TD22 - Estrazione beni da Deposito IVA: Questo codice si usa quando si estraggono beni da un deposito IVA, che è un luogo dove le merci possono essere stoccate senza che l'IVA sia ancora stata versata. L'estrazione dei beni per la vendita o l'utilizzo comporta l'emissione di un'autofattura per versare l'imposta.
-
TD23 - Estrazione beni da Deposito IVA con versamento dell'IVA: Simile al TD22, ma si usa per specificare che l'IVA viene versata in un momento successivo all'estrazione, solitamente tramite un modello F24.
-
TD26 - Cessione di beni ammortizzabili e per passaggi interni: Si usa per le autofatture relative alla cessione di beni ammortizzabili (es. macchinari, veicoli) o per i passaggi di beni tra sedi diverse della stessa azienda, che richiedono l'applicazione dell'IVA.
-
TD27 - Fattura per autoconsumo o per cessioni gratuite senza rivalsa: Questo codice si usa quando un'azienda destina beni o servizi per il proprio uso personale (autoconsumo) o li cede gratuitamente (omaggi), operazioni che in alcuni casi sono soggette a IVA.
-
TD28 - Acquisti da San Marino con IVA (fattura cartacea): Si usa per integrare gli acquisti di beni da San Marino quando la fattura è stata ricevuta in formato cartaceo e contiene già l'applicazione dell'IVA italiana. Questo codice serve a registrare l'operazione nel sistema di fatturazione elettronica.
Hai qualche dubbio? Scrivici usando la live-chat in basso a destra! 💻